
Döviz dönüşüm desteğini, firmaların yurt dışı kaynaklı döviz gelirlerini Türk lirasına dönüştürmelerini teşvik etmek ve TCMB rezervlerini güçlendirmek amacıyla 2023 yılı ocak ayında uygulamaya koymuştuk.[1] Uygulamanın ilk döneminde dönüştürülen dövizin Türk lirası karşılığının yüzde 2’si tutarında destek sağladık. Bu oranı 2025 yılı mayıs ayında geçici olarak[2] yüzde 3’e çıkardık. Geçtiğimiz ağustos ayında yapılan düzenlemeyle desteği daha kapsayıcı ve katma değeri esas alan bir yapıya kavuşturduk. Bu yazıda düzenlemenin içeriğini ve olası etkilerini inceliyoruz.
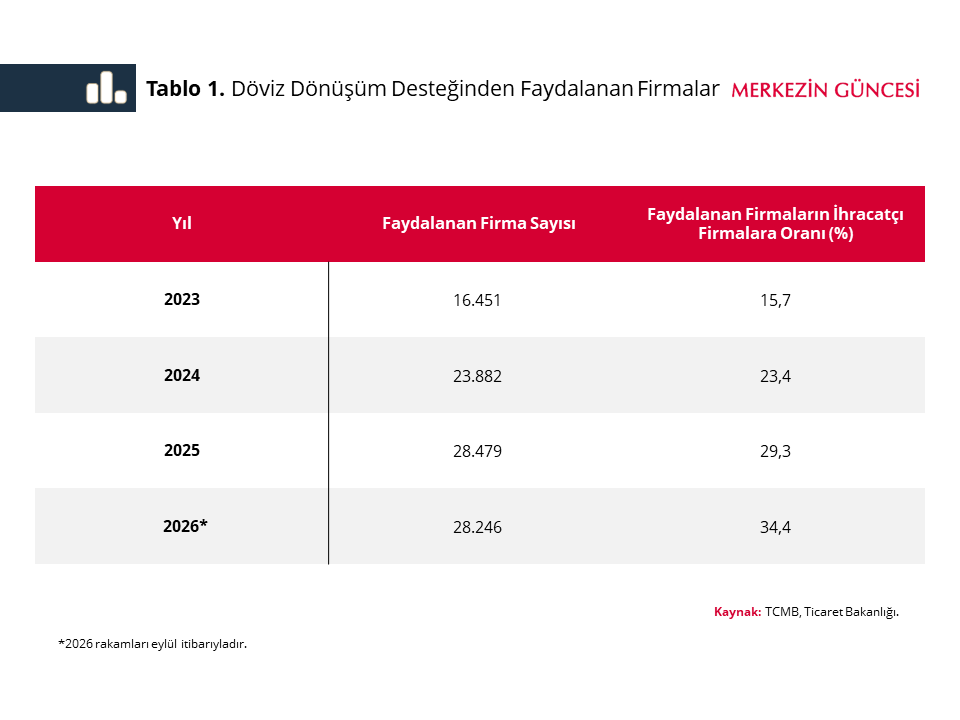
Uygulamanın başladığı 2023 yılından bugüne kadar yaklaşık 44 bin firmaya döviz dönüşüm desteği sağladık. Döviz dönüşüm desteğinden faydalanan firmaların toplam ihracatçı firmalar içerisindeki payı yıllar içinde artarak 2026 yılında yüzde 34’e ulaştı (Tablo 1). Yeni uygulamayla birlikte bu payın daha da artmasını bekliyoruz.
Yeni düzenleme ile birlikte 1 Ekim 2026 tarihinde yürürlüğe girecek değişiklikler üç başlık altında toplanabilir:
- Döviz almama taahhüdünü kaldırıyor, yerine döviz pozisyon oranı koşulunu getiriyoruz. Mevcut uygulamada firmalar döviz dönüşüm desteğinden faydalanmak için bir ay boyunca döviz almamayı taahhüt ediyordu. Yeni uygulamada ise destekten faydalanabilmeleri için likit döviz varlıklarının net satış hasılatı ile aktif büyüklüğünden yüksek olanına oranının (döviz pozisyon oranı)[3] yüzde 10’u aşmaması gerekiyor.
- İhracat bedeli döviz satış tutarını firmanın katma değeriyle ilişkilendiriyoruz. Firmanın bir yıl içerisinde döviz dönüşüm desteği kapsamında satabileceği ihracat bedeli döviz tutarını ürettiği katma değeri ile sınırlandırıyoruz. Katma değer hesabında firmaların yıllık faaliyet kârı ile işgücü maliyetinin toplamını dikkate alıyoruz.[4]
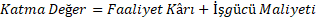
- İhracata yönelik üretim yapan tedarikçi firmaların destekten faydalanmasını kolaylaştırıyoruz. Böylece, doğrudan ihracatçı olmayan daha fazla tedarikçi firmanın destekten yararlanmasını bekliyoruz. Bu kapsamda, aracı ihracatçı tarafından tedarikçi adına gerçekleştirilen döviz dönüşümüne ilişkin destek ödemesi doğrudan tedarikçiye yapılabilecek.[5]
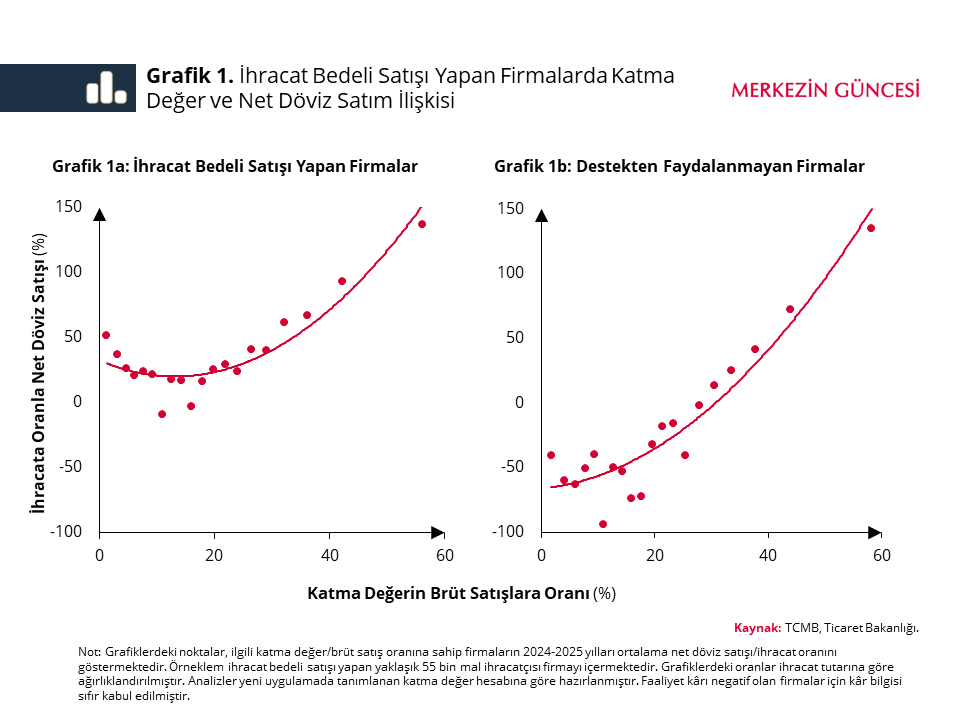
Döviz dönüşüm desteğinin katma değerle bağlantısının güçlendirilmesiyle TCMB rezervlerine sağlanan katkının daha kalıcı hale gelmesini hedefliyoruz. Yeni düzenlemeyle birlikte, döviz almama taahhüdü nedeniyle bugüne kadar döviz dönüşüm desteğinden faydalanmamış katma değeri yüksek firmaların da destek kapsamına girmesi mümkün olacak. Nitekim firma düzeyindeki analizlerimiz, özellikle katma değer/brüt satış oranı yüksek firmalarda net döviz satışı/ihracat oranının daha yüksek olduğunu gösteriyor (Grafik 1a). Bu ilişki, 2024 ve 2025 yıllarında döviz dönüşüm desteğinden faydalanmamış firmalarda daha belirgin olarak gözleniyor (Grafik 1b). Bu bulgularla birlikte değerlendirildiğinde, yeni uygulamada döviz dönüşüm desteğinin ihracat gelirlerinin daha büyük bölümünü Türk lirasına dönüştüren yüksek katma değerli firmalara yönlendirilmesini bekleriz. Böylece, destek kapsamında yapılan döviz satışlarının, net döviz satışlarına daha fazla yansıyarak, TCMB döviz rezervine daha kalıcı katkıda bulunmasını öngörüyoruz.
Yeni yapıda destek mekanizmasını sadece ihracatı gerçekleştiren firmaları değil, ihracata yönelik üretim yapan firmaları da kapsayacak şekilde genişletiyoruz. Mevcut uygulamada, aracı ihracatçılar destekten kendileri veya tedarikçileri adına faydalanabiliyorken bu desteği çoğunlukla kendileri almayı tercih ediyordu. Yeni çerçevede, katma değer limitinin tanımlanmasıyla aracı ihracatçılar limitlerini doldurduktan sonra tedarikçi firma adına döviz dönüşümünü gerçekleştirebilecek ve döviz dönüşüm desteği doğrudan tedarikçi hesabına aktarılabilecek.
Özetle, 1 Ekim 2026 itibarıyla hayata geçirilecek yeni uygulamayla döviz dönüşüm desteğini yurt içinde üretim ve istihdam yoluyla daha fazla katma değer oluşturan ve net döviz satım eğilimi yüksek firmalara yönlendiriyoruz. Böylece, döviz dönüşüm desteğinin TCMB rezervlerine sağladığı katkının daha kalıcı hale gelmesini hedefliyoruz.
[1] 26 Ocak 2023 tarihli ve 32085 sayılı Resmî Gazete’de yayımlanan “Firmaların Yurt Dışı Kaynaklı Dövizlerinin Türk Lirasına Dönüşümünün Desteklenmesi Hakkında Tebliğ (Sayı: 2023/5)”
[2] 31 Ocak 2027 tarihine kadar geçerlidir.
[3] Döviz pozisyon oranı; likit döviz varlıkların (kasa, alınan çekler, banka mevduatı, verilen çekler ve ödeme emirleri, diğer hazır kalemler, menkul kıymetler ve ortak, iştirak ve bağlı ortaklıklardan alacaklar) net satış hasılatı veya toplam aktif kalemlerinden büyük olanına oranlanarak hesaplanacak.
[4] Faaliyet kârı tutarları firmaların Gelir İdaresi Başkanlığına beyan ettikleri yıllık gelir tablolarından elde edilecek. İşgücü maliyeti Sosyal Güvenlik Kurumu kayıtlarında yer alan işverenlerin çalışanları için ödedikleri maaş/ücret ve prim ödemelerinin 12 aylık toplamı olarak hesaplanacak. Faaliyet kârı negatif olan firmalar için kâr bilgisi sıfır kabul edilecek. Bir firmanın bir yıl içinde alabileceği toplam döviz dönüşüm desteği tutarı 100 milyon TL ile sınırlandırılacak. Uygulamanın ilk limit kullanım dönemi olan 2026 yılı son çeyreğinde, hesaplanan katma değer tutarı ve yıllık destek üst sınırının dörtte biri esas alınacak.
[5] Döviz kazandırıcı hizmet sunumuna aracılık eden firmalar (örneğin acenteler) ile hizmeti sunan firmalar (örneğin turizm tesisleri) arasında da aynı süreç işletilecektir.